Titer is opgelost, wat nu? Waar precisiefermentatie in 2026 echt wordt gewonnen
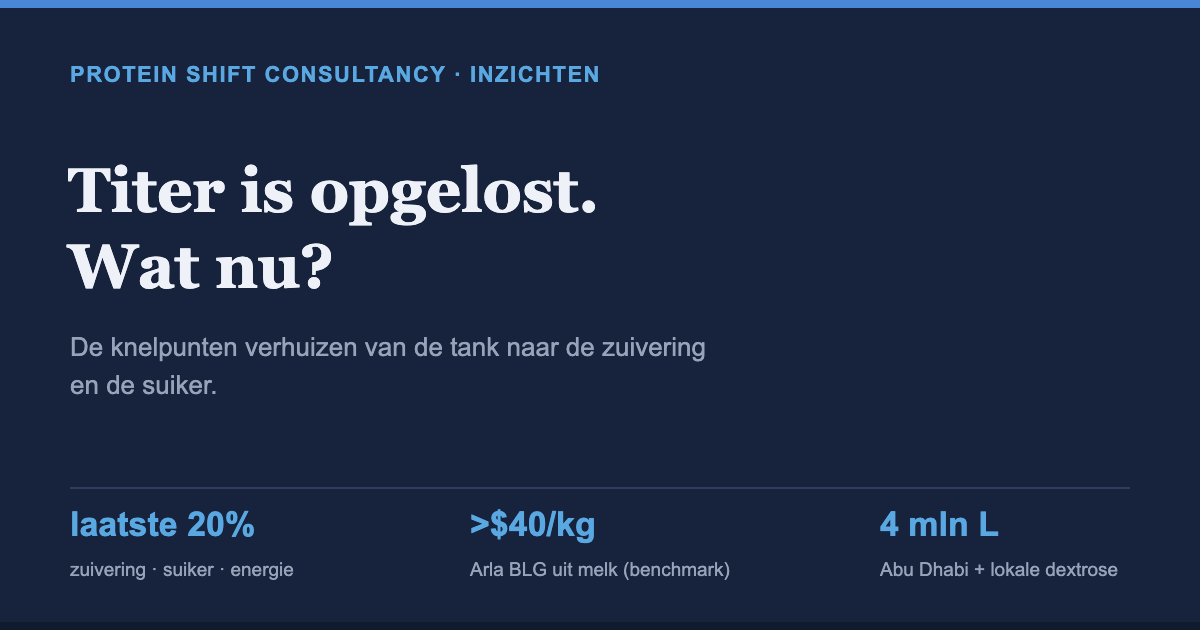
De vraag in precisiefermentatie is niet langer of de biologie werkt. De knelpunten verhuizen van de tank naar de zuivering en de suiker.
Titer is opgelost — de focus verschuift naar downstream
Verley, de BLG-ontwikkelaar, vertelde AgFunderNews begin oktober dat titer, opbrengst en productiviteit op doelniveau zijn. De focus ligt nu op downstream processing: zoveel mogelijk van het geproduceerde eiwit daadwerkelijk terugwinnen. Het bedrijf werkt toe naar 200.000-liter volumes bij een co-manufacturer en wil volgend jaar commercieel verkopen. De CEO zegt dat Verley al op prijspariteit zit met BLG uit melk, dat Arla voor meer dan $40/kg verkoopt. Productiekosten zijn niet gedeeld, dus dat is een claim om in diligence te toetsen, geen bewezen marge.
De biologie werkt: Daisy Lab
Daisy Lab laat een vergelijkbaar beeld zien. Het bedrijf haalde in 2025 meerdere grammen runderlactoferrine per liter in een gistgastheer. Koemelk bevat grofweg 0,02 tot 0,2 gram per liter. De biologie werkt dus. Daarom kocht Mycofeast het bedrijf deze week: wat ontbreekt, is industriële schaal, geen proof of concept.
Het tweede knelpunt: de grondstof
In Abu Dhabi wordt een fermentatiefabriek van 4 miljoen liter ontwikkeld door een consortium onder leiding van de Britse investeerder New Agrarian. Al Ghurair Foods tekende op 14 oktober een intentieverklaring om dextrose uit eigen UAE-maïsverwerking te leveren. De fabriek is nog in de engineeringfase en de investeringsomvang is niet bekendgemaakt. Het signaal is toch duidelijk: kapitaal én suikerketen worden samen geregeld, vóór de eerste tank staat.
Uit de ‘werkt het’-fase, in de ‘laatste 20%’-fase
Wat zie ik hierin? Dat de sector uit de fase komt waarin de vraag was of fermentatie werkt, en de fase ingaat waarin de vraag is wie de laatste 20% van de kosten wegneemt: zuivering, grondstofcontract en energie. Dat is precies de fase waarin kapitaalefficiëntie telt en waarin overheden en staatsfondsen als kapitaalverschaffer zichtbaar worden.
De investeringsthese
Let bij precisiefermentatie op de kostprijsopbouw ná de fermentor. Bedrijven met een eigen zuiveringsoplossing of een vastgelegde, lokale suikerbron hebben een structureel voordeel op wie alleen een goede stam heeft. Regio’s die dat pakket aanbieden, in dit geval de Golf, worden concurrerende vestigingsplaatsen naast Europa en de VS.
De vraag voor de commissie
In een investeringscommissie zou ik drie dingen vragen:
- Wat is het herstelpercentage na downstream, en hoe schaalt dat van pilot naar 200.000 liter?
- Welk deel van de kostprijs is suiker, en wie levert die tegen welk contract?
- Is “prijspariteit” gebaseerd op echte productiekosten of op een gewenste verkoopprijs?
Bronnen
- AgFunderNews (6 okt. 2026) — Verley progresses towards 200,000-L tanks as precision fermentation enters its prove-it phase
- vegconomist (14 okt. 2026) — Al Ghurair Foods to supply UAE-made dextrose for Abu Dhabi’s 4M-litre protein fermentation plant
- vegconomist (15 okt. 2026) — Mycofeast buys Daisy Lab, bringing New Zealand lactoferrin developer into fermentation group
- Green Queen / GFI Europe (31 aug. 2026) — Precisiefermentatie haalde €100 miljoen op in H1 2026, boven het totaal van heel 2025 (€97 miljoen)