-
Een goedkeuringsbrief is een balansitem geworden
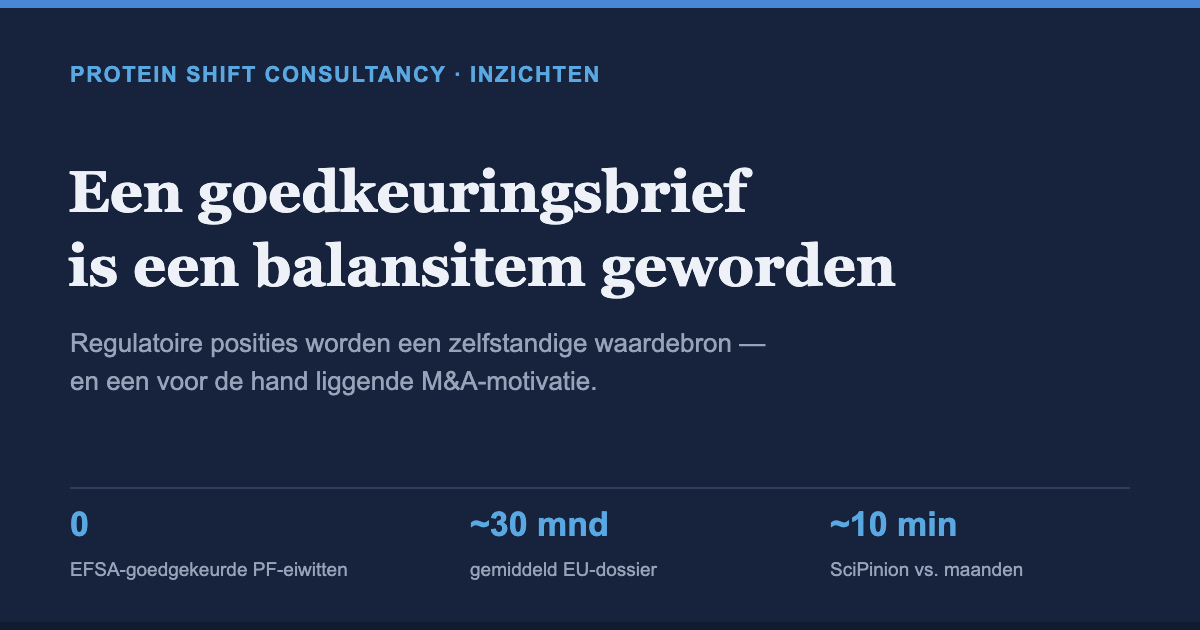
De FDA wil GRAS-notificatie verplicht maken; de EFSA keurde nog geen enkel precisiefermentatie-eiwit goed. Goedkeuringen worden zeldzaam, ongelijk verdeeld en traag te repliceren — regulatoire posities worden een zelfstandige waardebron.
-
De fabriek is de these geworden
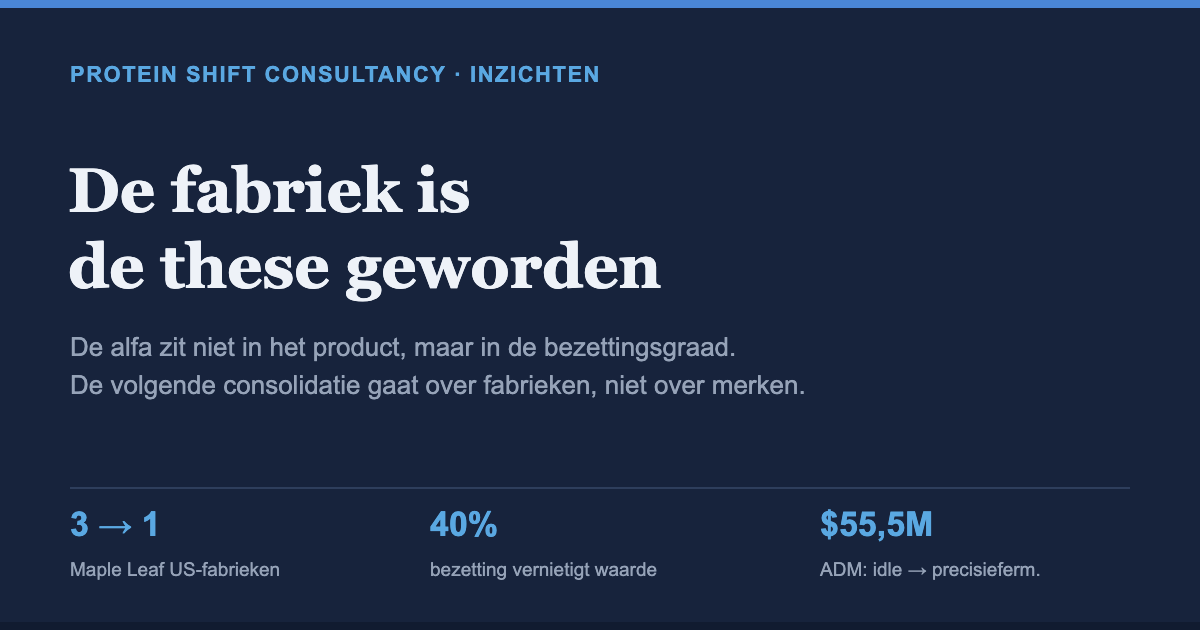
Maple Leaf sluit twee van drie plant-proteïnefabrieken; Bestzyme, ADM en SD Guthrie dimensioneren capaciteit juist precies. In deze fase zit de alfa niet in het product, maar in de bezettingsgraad — de volgende consolidatie gaat over fabrieken, niet over merken.
-
De output is nooit goedkoper dan de input
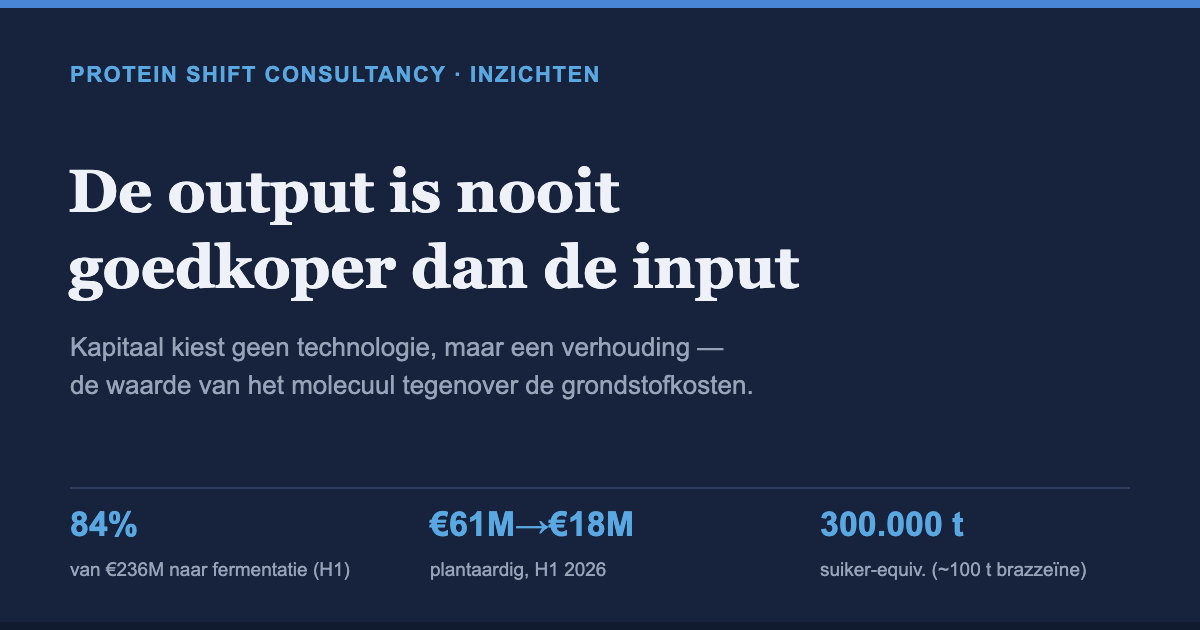
“The output will never be cheaper than the input,” zegt BioCraft-CEO Shannon Falconer. Waarom kapitaal in fermentatie niet voor een technologie kiest, maar voor een verhouding: de waarde van het molecuul tegenover de kosten van de grondstof.
-
Twee klokken lopen niet gelijk
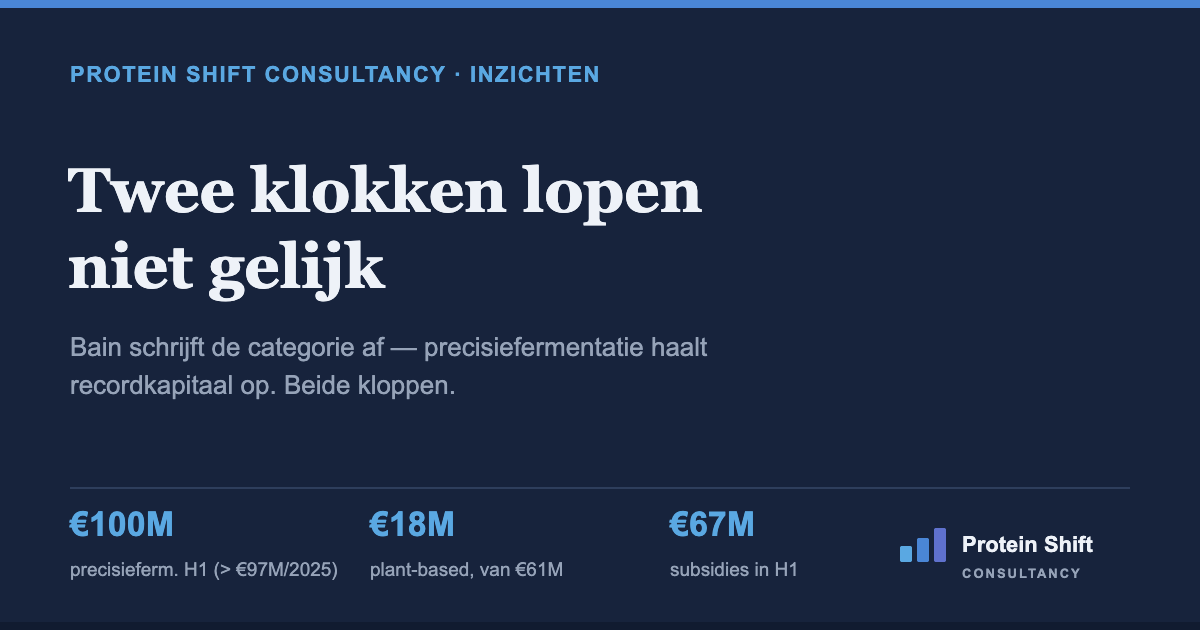
Bain zet alternatieve eiwitten in het vakje “kritisch ondergepresteerd”; in dezelfde week haalt precisiefermentatie in zes maanden meer op dan in heel 2025. Beide kloppen — want het is geen categorie meer, maar twee ondernemingen met een totaal verschillend risicoprofiel.
-
$75.000. Dat is wat 300.000 liter fermentatiecapaciteit deze week opbracht.
De installatie van Meati Foods ging voor $75.000 naar Ayana Bio en Zenfold — een half procent van de nieuwwaarde. Knip, Formo en de gehalveerde dealcijfers wijzen dezelfde kant op: de sector herprijst vastgoed en staal, niet technologie.
-
De opschalers van 2026 bouwen geen fabriek meer
Nourish Ingredients draaide tien ton Creamilux in een Nederlandse fabriek die het niet bezit. Knip en MOA Foodtech doen hetzelfde. In fermentatie is de fabriek geen bewijs van serieusheid meer — ze is een risicopositie die je alleen inneemt als je hem kunt vullen.
-
Europa haalt 56% meer op — en dat is precies het probleem
Europese alt-protein haalde in H1 2026 €236M op (+56%) — maar het wereldtotaal daalde en het aantal deals halveerde. Geen opleving, maar concentratie, met publiek kapitaal als structureel onderdeel van de kapitaalstack. Dat verandert je due diligence.
-
Het geld is niet verdwenen. Het is verhuisd.
In één deal ging deze week meer kapitaal naar eiwit ($250M, David Protein) dan in een half jaar naar heel Europa (€236M). Geen nederlaag maar een herprijzing: kapitaal beloont wie schaarste bezit — een stam, molecuul of merk — en het schalen uitbesteedt.
-
Wat is de restwaarde van een eiwitfabriek?
Een $150M-fabriek kreeg deze zomer nul kwalificerende biedingen. De technologie werkt en de vraag is er — maar de restwaarde van gespecialiseerd staal is vrijwel nul: een bioreactor voor één stam heeft geen tweede koper. Zet die aanname op nul.
-
Het duurste actief in de eiwittransitie is de fabriek die niemand wil kopen
De $150M-fabriek van Believer Meats vond geen koper onder een derde van de bouwsom. Naast drie deals van dezelfde weken tekent zich één patroon af: kapitaal verschuift van eigen staal naar stam, proces-IP en andermans onderbenutte capaciteit.