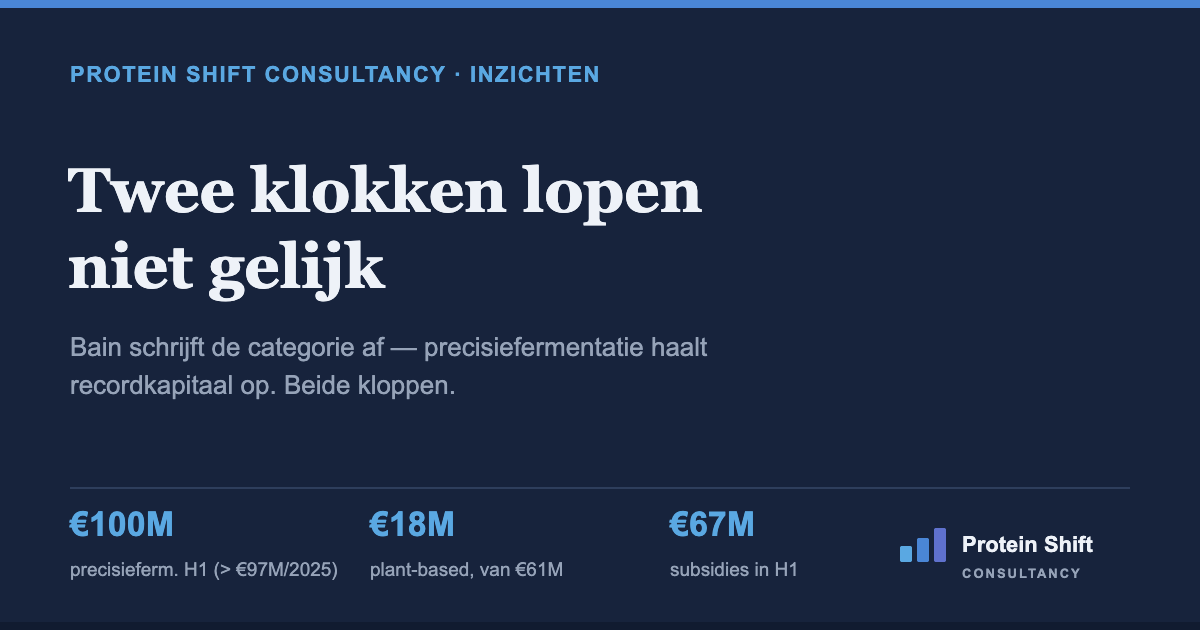
Twee klokken lopen niet gelijk
Bain & Company zet alternatieve eiwitten deze week in het vakje “kritisch ondergepresteerd”. In dezelfde week blijkt precisiefermentatie in zes maanden meer te hebben opgehaald dan in heel 2025. Beide kloppen.
De diagnose van Bain
De Green Technology Performance Index van Bain meet technologieën af tegen de verwachtingen van 2015. Jean-Charles van den Branden, hoofd van Bains wereldwijde duurzaamheidspraktijk, formuleert de conclusie droog: de consumentenpropositie — smaak, textuur, prijs — was niet sterk genoeg om adoptie op schaal te forceren. Wereldwijd is er ongeveer 20 miljard dollar in de categorie gegaan. Oatly verloor in vijf jaar meer dan 96% van zijn beurswaarde.
Naast die diagnose: de H1-cijfers
Naast die diagnose liggen de GFI/Net Zero Insights-cijfers over de eerste helft van 2026. Europese alternatieve-eiwitbedrijven haalden €236 miljoen op, 56% meer dan een jaar eerder. Precisiefermentatie: €100 miljoen in zes maanden, tegen €97 miljoen in heel 2025. Biomassafermentatie: €99 miljoen tegen €61 miljoen. En plantaardig vlees en zuivel: €18 miljoen, teruggevallen van €61 miljoen.
Geen categorie, maar twee ondernemingen
Dat is geen herstel van een categorie. Dat is een categorie die uit elkaar valt in twee ondernemingen met een totaal verschillend risicoprofiel. Het aggregatieprobleem is hier het echte diligence-risico. Wie “alternatieve eiwitten” als één assetklasse blijft onderschrijven, middelt een consumentenmerkenbusiness met dunne marges en retailafhankelijkheid uit tegen een B2B-ingrediëntenbusiness met formuleringsvoordeel en industriële afnemers. Dat zijn geen twee snelheden binnen dezelfde these; dat zijn twee verschillende these’s die toevallig dezelfde SBI-code delen.
Formo maakt het expliciet
Formo maakt het expliciet. Het bedrijf positioneert zijn alfa-S1-caseïne niet tegen commodity-melkeiwit, maar op functionaliteit: oplosbaarheid bij lage pH, schuimvorming, emulgering — toepassingen waar wei nu domineert. Wohlgensinger over de verschuiving: het gaat nu om de business case, en dat is de narratieve omslag die door de hele industrie loopt.
Let op de financieringsstructuur eronder
Fermentatiebedrijven haalden in Europa in H1 €67 miljoen aan subsidies op. Solar Foods kreeg een pakket van €78 miljoen van Business Finland (€40 miljoen subsidie plus €38 miljoen lening). Het Nederlandse Vivici kreeg €12,5 miljoen via de EIC Accelerator: €2,5 miljoen subsidie en €10 miljoen equity. Een consortium onder leiding van Adamo Foods kreeg €10 miljoen uit het Circular Bio-Based Europe Joint Undertaking.
De vraag voor de commissie
In een investeringscommissie zou ik daarom vragen: welk deel van het opschalingspad hangt aan niet-verwaterend kapitaal, en wat gebeurt er met de IRR als dat wegvalt? Publiek geld is hier geen bijzaak in de kapitaalstructuur — het is de kapitaalstructuur. Dat is precies waarom de Biotech Act II, verwacht als wetgevingsvoorstel in Q4 2026, geen beleidsvoetnoot is maar een waarderingsvariabele.
De twee klokken
Bain heeft gelijk over de belofte van 2015. Dat zegt alleen weinig over waar het rendement in 2029 vandaan komt.
Bronnen
- DairyReporter (17 sep. 2026) — Alternative proteins have disappointed investors – but it’s not the end
- The Plant Base (28 aug. 2026) — European alternative protein investment sees 56% increase to €236m in first half of 2026
- AgFunderNews (16 sep. 2026) — Formo scales precision-fermented casein ahead of US debut
- Cultivated X (25 mei 2026) — EU Opens Public Consultation on Biotech Act II


