De fermentatieslag: van proof-of-concept naar manufacturing
Wie deze week de berichten volgt, ziet een patroon dat voor investeerders cruciaal is: fermentatie verliest zijn experimentele karakter en wordt manufacturing. Drie datapunten vertellen dit verhaal.
Signaal 1: schaal begint economisch te werken
Ten eerste: Plantible haalt $35 miljoen op (waarvan $25 miljoen in USDA-guaranteed debt) om zijn RuBisCO-productie te vervijfvoudigen — niet uit onderzoek, maar omdat schaal economisch begint te werken. De biologische titer en mediakosten zijn niet meer het blokkadepunt; het is capex-efficiëntie en operationeel beheer.
Signaal 2: biomassa nadert kostpariteit
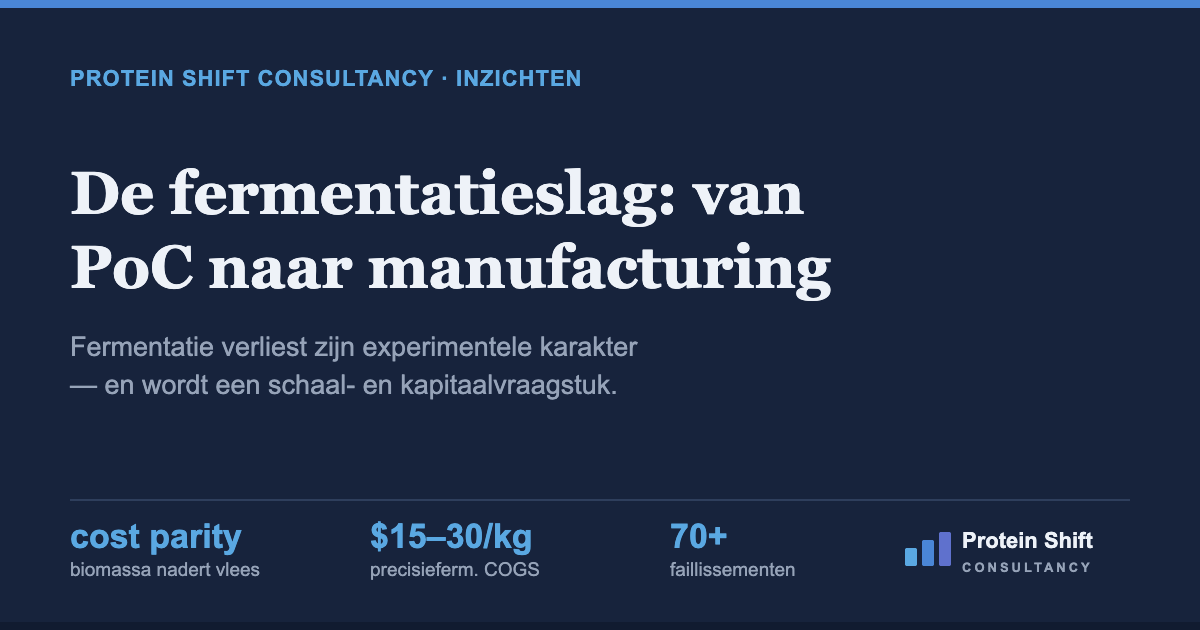
Ten tweede — en dit is voor investeerders het kritieke signaal — toont GFI’s 2026 State of the Industry-rapport aan dat biomassa-fermentatieproteïnen (inclusief mycoprotein) kostpariteit naderen met rund- en varkensvlees. Dit is geen theorie meer. Precisiefermentatie zit nog in de $15–30/kg COGS-zone, maar dat gat sluit zich. De logistiek van die closing? Lagere media (nu benaderend €0,2/L), hogere titers (>50 g/L als kritische drempel), en — belangrijk — tolling-modellen waarbij niet elk bedrijf zijn eigen bioreactor bouwt.
Signaal 3: de markt reorganiseert rond bioproduction-as-a-service
Dit brengt me bij het derde signaal, dat minder zichtbaar maar veel belangrijker is: de markt reorganiseert zich rond bioproduction-as-a-service. Dure, trage bioreactorbouw? Dat wordt utility — leveranciers van gespecialiseerde fermentatiecapaciteit, media, biotech-IP. Dit is waar de kapitaalefficiëntie vandaan komt. Dit is waar investeerders die cash-intensieve single-asset plays aflopen, moeten inkijken voor platformbouwers en infrastructure plays.
Waarom deze verschuiving nu?
In een commissie zouden we dit vragen: wat verandert er als je niet langer capex-constrained bent? Dan draait het om speed-to-margin en multi-tenancy economics. Fermentatiebedrijven die alleen zichzelf schalen, verliezen tegen die welke anderen schalen.
De consolidatiegolf — 70+ faillissementen sinds september 2024 — is dus geen crisis; het is clarificatie. De wereld drijft af naar bedrijven die ofwel de fundamentele biologie bezitten (Plantible, Planetary, Ferments du Futur met die €20M ANR-backing), ofwel manufacturing-partners met schaal zijn. Single-ingredient CPG-spelers verdwijnen. Dat is efficiëntie.