De fabriek wordt een dienst: waarom de waarde in fermentatie verschuift naar wie capaciteit verhuurt
In de vorige cyclus was de standaardpitch van een fermentatiebedrijf verticaal: eigen stam, eigen proces, eigen fabriek, eigen merk. Kapitaal leek oneindig, dus elke stap in de keten in eigen hand houden voelde als strategie. Deze week zag je in één oogopslag hoe ver dat model achter ons ligt.
De schop verhuren, niet zelf goud zoeken
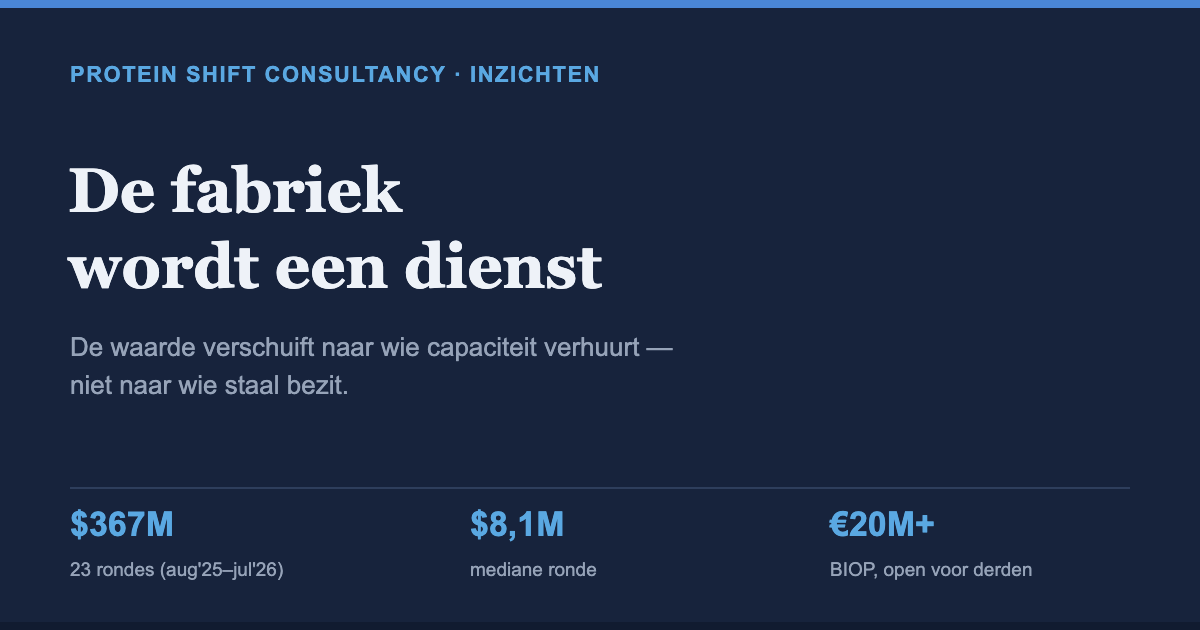
In Clermont-Ferrand is het Biotech Open Platform (BIOP) geopend. Danone en Michelin richtten het op met onder meer DMC Biotechnologies en Crédit Agricole. De investering in de eerste fase is inmiddels meer dan €20 miljoen. Er staat een fermentatielijn tot 15 m³ met semi-industriële opwerking, en de site staat expliciet open voor start-ups en derden. Vrijwel tegelijk kondigde GEA een uitbreiding van circa $25 miljoen aan in Janesville (Wisconsin): equipmentbouw en droogtechniek, direct naast het pilotcentrum waar klanten precisiefermentatie en celkweek testen. De stad schat de totale GEA-investeringen daar inmiddels op circa $75 miljoen.
Het patroon: de partijen die vroeger leverden aan de goudzoekers, bouwen nu de mijn en verhuren de schop.
De financieringsdata passen in dat beeld
LifeMate Tech telde tussen augustus 2025 en juli 2026 23 openbare equity-rondes in alternatieve eiwitten, samen $367 miljoen. Er zat geen enkele ronde boven de $100 miljoen tussen, en de mediaan lag op $8,1 miljoen. Met dat soort cheques bouw je geen fabriek. Wie nog geld ophaalt, vertelt een verhaal over toegang tot capaciteit, niet over eigendom ervan.
Het sterkste signaal kwam uit België
Zymofix bouwt een fabriek van €6 miljoen, gefinancierd met een Series A plus omzet van bestaande klantprogramma’s. Het bedrijf ontwikkelt geen eigen stammen, maar produceert micro-organismen in contract voor meer dan 15 klanten, vooral multinationals in agri-inputs. Dat is het CDMO-model uit de farma, toegepast op fermentatie. Daarbij komt Novonesis, dat MicroBioGen volledig overnam en daarmee een stambibliotheek in huis haalt. Aan beide kanten van de keten consolideert de infrastructuurlaag.
De investeringsthese
In de komende jaren ligt het asymmetrische rendement minder bij de zoveelste nieuwe eiwitproducent en meer bij (1) tolling- en CDMO-capaciteit met diverse afnemers, ook buiten food, en (2) asset-light producenten die die capaciteit slim contracteren. De verliezers zijn bedrijven die nog een eigen fabriek in hun businessplan hebben staan zonder afnamecontracten.
De vraag voor de commissie
In een investeringscommissie zou ik drie dingen vragen:
- Hoeveel procent van de geplande productie is gedekt door gecontracteerde capaciteit, en tegen welke prioriteit als die capaciteit krap wordt?
- Hoeveel klanten van de CDMO komen uit food, en hoeveel uit agri, materialen of bio-ethanol? Diversificatie is hier risicobeheer.
- Wie bezit het procesrecept na scale-up: de start-up of de faciliteit?
Die laatste vraag wordt het vaakst overgeslagen en kost later het meest.
Bronnen
- vegconomist — Danone and Michelin’s €20M Fermentation Scale-Up Site Opens to Outside Projects in France
- vegconomist — GEA to Build $25M Manufacturing and Drying Hub Next to its Wisconsin New Food Center
- vegconomist — Zymofix Moves Solid-State Fermentation to Industrial Scale With €6M Belgian Plant
- vegconomist — Novonesis Takes Full Ownership of MicroBioGen as Yeast Deal Clears Regulators
- LifeMate Tech — Alternative protein funding isn’t recovering. It’s narrowing.