Wat is de restwaarde van een eiwitfabriek?
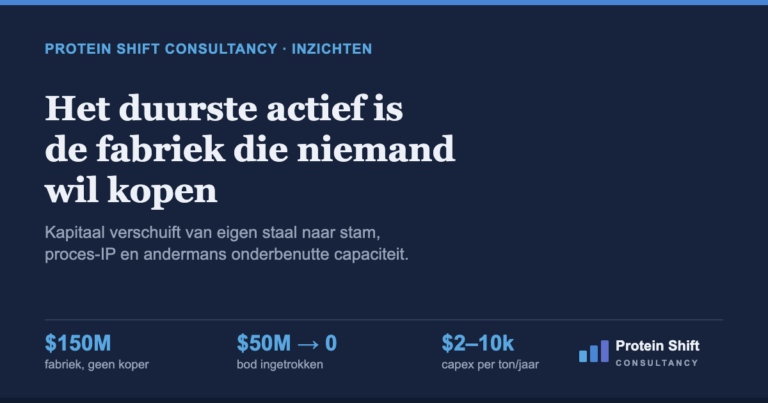
Een fabriek van $150 miljoen kreeg deze zomer nul kwalificerende biedingen. Dat is het cijfer waar elke eiwit-investeringscommissie dit najaar mee moet beginnen.
De feiten
Believer Meats haalde bijna $400 miljoen op, onder meer van ADM Ventures en Tyson Ventures, en bouwde in Wilson, North Carolina wat het ‘de eerste en enige grootschalige gekweekt-vleesfabriek ter wereld’ noemde. Het bedrijf staakte in december zijn activiteiten. UPSIDE Foods bracht in juni een stalking horse-bod van $50 miljoen uit — een derde van de bouwkosten. In augustus trok UPSIDE dat bod in. De bewindvoerder meldde vervolgens dat er bij de definitieve deadline géén kwalificerende biedingen waren binnengekomen. Er komt dus voorlopig geen veiling.
Ondertussen staan Gray Construction ($36,4 miljoen geclaimd voor ontwerp en bouw) en Ameris Bank ($25 miljoen termijnlening, eerste zekerheidsrecht) vooraan in de rij.
Het tweede geval: Calysseo
Neem daar het tweede geval van deze zomer bij. Calysseo, de Chinese joint venture van Calysta en Adisseo in Chongqing, heeft de productie stilgelegd. Adisseo besloot een lening niet te verlengen. De ongecontroleerde cijfers over 2025: $78,7 miljoen aan activa, $63,9 miljoen aan verplichtingen, $710.000 omzet en $15,5 miljoen nettoverlies.
Zevenhonderdduizend dollar omzet tegenover bijna tachtig miljoen dollar aan activa. Dat is geen technologieprobleem. Dat is een bezettingsgraadprobleem.
De technologie werkt — dat is het punt niet
De les die investeerders hieruit moeten trekken is niet ‘fermentatie werkt niet’. dsm-firmenich schaalt dit jaar naar een fermentatierun van 120.000 liter en concurreert naar eigen zeggen met vismeel bij €3.000 per ton, in een markt waar wei-eiwit is doorgeschoten naar $25–28 per kilo. De vraag is er. De technologie werkt.
De les is dat de restwaarde van gespecialiseerd staal in deze sector vrijwel nul is. Een bioreactor die is geoptimaliseerd voor één stam heeft geen tweede koper. Dat betekent dat de gebruikelijke aanname — ‘in het slechtste geval verkopen we de activa’ — in dit segment niet opgaat.
De vraag voor diligence
In een investeringscommissie zou ik daarom vragen: als deze these over 24 maanden niet klopt, wat is dan de dekkingswaarde? Wie zit er vóór ons in de rangorde? En hoeveel van de gevraagde capex kan worden vervangen door een CDMO-contract of een licentiestructuur?
De sector heeft dit jaar niet te weinig kapitaal. Hij heeft te veel kapitaal in activa met één koper.
Bronnen
- AgFunderNews — UPSIDE Foods terminates $50m bid for Believer Meats’ US site but ‘remains interested in the facility’
- AgFunderNews — Calysta hires new CEO, seeks new capital as JV partner ends financial support
- Adisseo (melding Shanghai Stock Exchange, 18 juni 2026) — Announcement on the Progress of Providing Financial Assistance to the Company’s Joint Venture
- AgFunderNews — dsm-firmenich takes Protopia yeast protein to industrial scale, targets fishmeal and whey
- AgFunderNews — Biosphere picks up NovoNutrients assets in gas fermentation shakeout