Europa haalt 56% meer op — en dat is precies het probleem
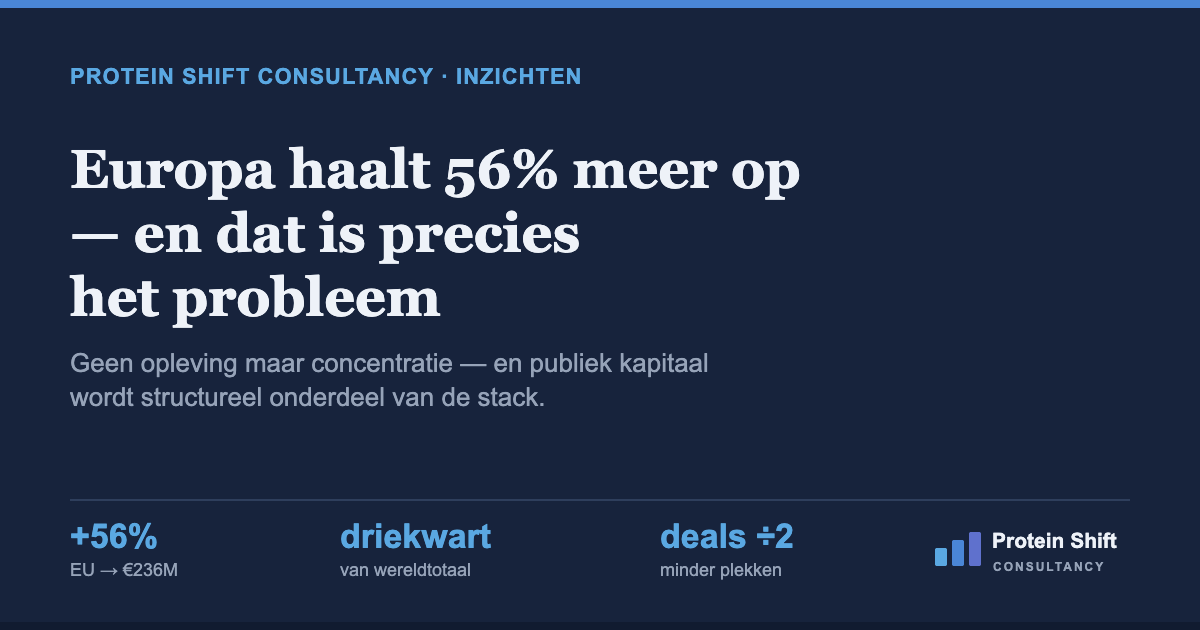
Europese alt-protein-bedrijven haalden in de eerste helft van 2026 €236 miljoen op, 56% meer dan een jaar eerder. Dat klinkt als herstel. De rest van het cijfer vertelt een ander verhaal.
Concentratie, geen opleving
Wereldwijd daalde de financiering in diezelfde periode van €341 miljoen naar €306 miljoen. Europa nam ruim driekwart van dat wereldtotaal voor zijn rekening. Het aantal deals halveerde. Europa groeit dus niet omdat er meer kapitaal is, maar omdat er minder plekken zijn waar het nog heen wil — een concentratie, geen opleving. Wie de GFI-analyse van de Net Zero Insights-data leest, ziet die concentratie ook binnen Europa: precisiefermentatie haalde in zes maanden €100 miljoen op (meer dan de €97 miljoen van heel 2025), biomassafermentatie €99 miljoen (tegen €61 miljoen over heel 2025). Plantaardig vlees en zuivel zakten van €61 miljoen naar €18 miljoen.
De marginale euro is steeds vaker publiek
Interessanter dan de verdeling is de herkomst. De marginale euro in dit veld is steeds vaker publiek. Solar Foods kreeg een pakket van €78 miljoen van Business Finland — €40 miljoen subsidie plus €38 miljoen lening. Het Nederlandse Vivici haalde €12,5 miljoen via de EIC Accelerator: €2,5 miljoen subsidie, €10 miljoen equity. Een consortium rond Adamo Foods kreeg €10 miljoen uit de Circular Bio-Based Europe Joint Undertaking. De EIC Fund zat deze maand in de ronde van MOA Foodtech. En het Europees Investeringsfonds stak op 10 september €30 miljoen in Nordic Foodtech VC — publiek geld dus niet alleen in de cap table, maar in de fondsstructuur zelf.
Tegelijk consolideert de onderkant: NotCo verkocht zijn Braziliaanse tak, de Franse insectenproducent Agronutris kwam onder bewind, en in H1 kocht Danone het Britse Huel voor €1 miljard terwijl Müller het Duitse Berief overnam.
Een herkenbaar cyclusmoment
Dit is een herkenbaar cyclusmoment. Blended finance verlaagt het risico van de opschalingsfase — dat is het punt ervan, en GFI, Invest-NL en Invest International bepleiten het terecht. Maar het is ook een signaal dat de private markt dat risico op eigen kracht nog niet prijst.
In een investeringscommissie zou ik daarom vragen: welke euro in deze cap table is werkelijk geprijsd, en wat gebeurt er met de waardering bij de eerstvolgende ronde zonder subsidiecomponent? En: als publieke financiers de facto de brug naar schaal betalen, wie is dan de koper aan het einde?
De these
Publiek kapitaal is nu een structureel onderdeel van de kapitaalstack in Europese fermentatie — niet een tijdelijke kruk. Dat verandert je due diligence, je verwachte exitmultiple en je timingrisico. Wie dat niet modelleert, modelleert het verkeerde bedrijf.
Bronnen
- The Plant Base (analyse GFI/Net Zero Insights) — European alternative protein investment sees 56% increase to €236m in H1 2026, but plant-based declines
- AgFunderNews — AgriFood Signals: EIF backs Nordic Foodtech VC, NotCo sells Brazilian business, Agronutris in receivership
- AgFunderNews — MOA Foodtech nets $3.8m to scale AI-powered biomass fermentation platform
- GFI — Investment resources (2026) | Alternative protein startups
- AgFunderNews — Judicial liquidation for Ÿnsect as insect farming sector ‘struggles to become competitive’