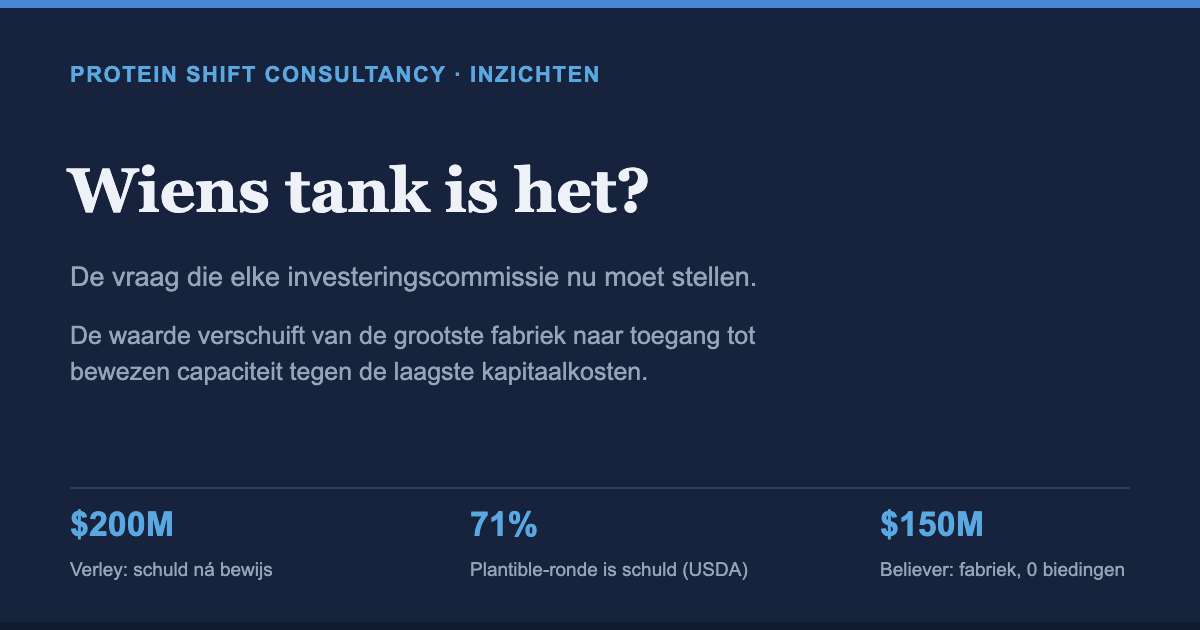
De vraag die elke investeringscommissie nu moet stellen: wiens tank is het?
De afgelopen weken zie ik in het nieuws één patroon steeds terugkomen, en het gaat niet over smaak of technologie. Het gaat over wie de staalfabriek bezit.
Eerst bewijzen, dan bouwen
Verley, de Franse precisiefermentatiespecialist in wei-eiwit (BLG), werkt toe naar fermentatietanks van 200.000 liter bij een co-manufacturer. De eigen fabriek is voor de oprichter bewust uitgesteld: een installatie van zo’n $200 miljoen zou volgens de CEO pas met schuld gefinancierd worden als markt en technologie bewezen zijn, niet met durfkapitaal. Dat is een opmerkelijke volgorde. Eerst bewijzen, dan bouwen, en dan met een ander soort geld.
Het geld verhuist naar een industriële structuur
Plantible deed in augustus iets verwants: $35 miljoen, waarvan $25 miljoen schuld met een USDA-garantie en $10 miljoen aandelenkapitaal. Dat is ongeveer 71% schuld. Het geld verhuist daarmee uit de risicokapitaalhoek naar een kapitaalstructuur die bij een industriële activiteit past. Algiecel zet zijn microalgenplatform in een 5.500-literreactor op het Novonesis-terrein in Kalundborg, in plaats van eigen vaten te bouwen. En Meatly stelt dat zijn faciliteit £3–4 miljoen kost, tegenover tientallen of honderden miljoenen bij sommige voorgangers; let wel, dat is de stelling van de CEO en nog niet onafhankelijk getoetst.
Het tegenbeeld: Believer Meats
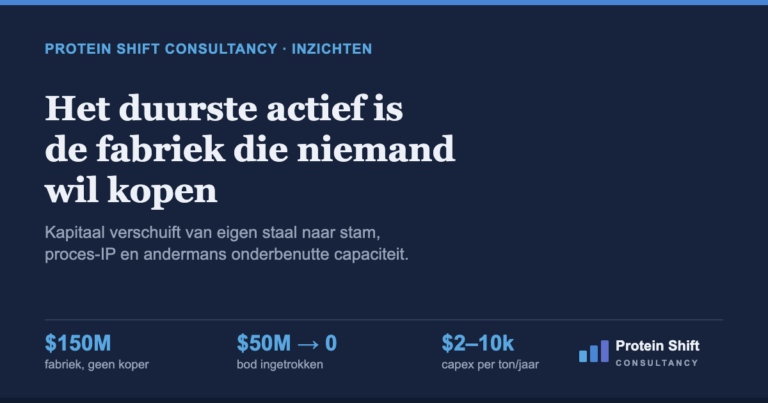
Bijna $400 miljoen opgehaald, een fabriek in Wilson (North Carolina) van naar verluidt $150 miljoen, operaties gestaakt in december 2025. UPSIDE Foods trok in augustus een bod van $50 miljoen in; er kwamen geen kwalificerende biedingen, en eind september overwegen schuldeisers Gray Construction ($36,4 miljoen vordering) en Ameris Bank ($25 miljoen lening) zelf een bod.
Het patroon uit eerdere cycli
Het patroon dat ik herken uit eerdere cycli (biobrandstoffen, vroege cleantech): de eerste golf bouwt eigen assets op het moment dat het bewijs nog ontbreekt. De tweede golf huurt, co-lokeert of licentieert, en financiert pas daarna.
De investeringsthese
De waarde verschuift van “wie heeft de grootste fabriek” naar “wie heeft toegang tot bewezen capaciteit tegen de laagste kapitaalkosten”. Houd hier twee risico’s tegen het licht: afhankelijkheid van een enkele co-manufacturer, en het feit dat gedeelde infrastructuur marge wegsluist naar de eigenaar van de tank.
De vraag voor de commissie
In een investeringscommissie zou ik drie dingen vragen:
- Wat is de capex per ton bij 10% van het geplande volume?
- Wie draagt het utilisatierisico als de vraag tegenvalt?
- Is er een tweede locatie die het proces binnen 12 maanden kan overnemen?
Bronnen
- AgFunderNews (6 okt. 2026) — Verley progresses towards 200,000-L tanks as precision fermentation enters its prove-it phase
- AgFunderNews (6 aug. 2026) — Plantible raises $35m in debt, equity, to increase RuBisCO protein production fivefold
- Protein Production Technology International (7 okt. 2026) — Algiecel takes microalgae platform to industrial production with fivefold capacity jump
- AgFunderNews (24 aug. 2026) — UPSIDE Foods drops bid for Believer Meats’ US cultivated meat facility
- AgFunderNews (29 sep. 2026) — Exclusive: Believer Meats creditors weigh bid for US plant after UPSIDE Foods exit
- AgFunderNews (28 sep. 2026) — Meatly bets on 20,000-liter scale to prove cultivated meat economics