Invest-NL stelt de juiste diagnose. De moeilijkste knop zit niet bij Invest-NL.
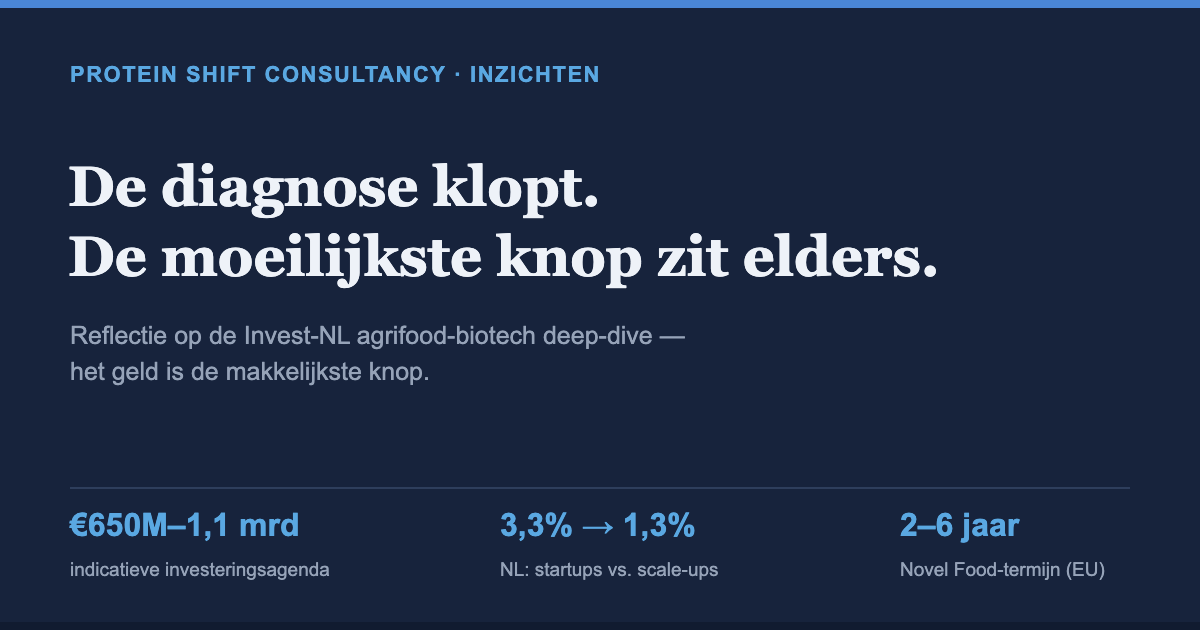
Invest-NL bracht vandaag het tweede rapport uit in zijn biotech-reeks: een deep-dive over agrifood biotech, gebouwd op gesprekken met meer dan 150 stakeholders en samengevat in een investeringsagenda van indicatief €650 miljoen tot €1,1 miljard voor 2026–2030. De ambitie is concreet: twee keer zoveel agrifood-biotechbedrijven, drie keer sneller naar de markt, en vijf Nederlandse kampioenen die meer dan €100 miljoen ophalen. Dat een van de grootste overheidsgelieerde kapitaalverschaffers van het land zo expliciet een gedeelde feitenbasis neerlegt, is op zichzelf nieuws. Ik heb het gelezen vanuit mijn eigen hoek — techno-economie en opschaling van fermentatie en alternatieve eiwitten — en mijn oordeel is overwegend positief, met een paar scherpe kanttekeningen.
Wat me positief opvalt
Het sterkste aan het rapport is dat het de diagnose durft te stellen die de sector de afgelopen jaren vaak wegpoetste. De kernzin uit het ingrediëntenhoofdstuk is: “the challenge is no longer technical, but commercial and about cost-competitive scale-up.” Dat is precies de verschuiving die ik eerder beschreef in Investeerders kopen geen eiwit, maar een specificatie. Het bijbehorende kip-ei-schema — hoge kosten op lage schaal, geen commercieel bewijs, geen projectfinanciering, geen getekende offtake, dus geen fabriek, dus geen schaalvoordeel — is de eerlijkste weergave van het FOAK-probleem die ik van een Nederlandse instelling heb gezien.
Daarbij hoort een zelfkritische datavoetnoot die niet verbloemt. Nederland is goed voor 3,3% van de biotech-startups wereldwijd, maar slechts 1,3% van de scale-ups. Slechts 11,7% van de Nederlandse biotechbedrijven passeert de grens van $10 miljoen funding, tegen 15,8% in de EU en 25,0% wereldwijd. En zonder actie zakt het Nederlandse marktaandeel in biotech-ingrediënten van ~3% naar ~1% in 2040. Het rapport schrijft letterlijk dat het ecosysteem “beter is in het financieren van innovatie dan in het financieren van industrialisatie”. Die openhartigheid maakt de rest geloofwaardiger.
Ook de strategische zelfbeperking is volwassen. Het rapport stelt dat Nederland niet structureel gaat concurreren op energieprijzen, goedkope grondstoffen of productievolume, en dat het doel moet zijn om kennis, bedrijven en strategische controlepunten te verankeren — en te schalen via Europese waardeketens waar de economie dat dicteert. Dat sluit naadloos aan op wat ik beschreef in De fabriek wordt een dienst en Wiens tank is het?: de waarde verschuift van wie de grootste fabriek bezit naar wie slim toegang tot bewezen capaciteit organiseert.
Nog een paar dingen die ik waardeer:
- De diagnose vertaalt zich naar instrumenten, niet alleen naar een visie. “We hebben geen nieuwe strategie nodig, we moeten handelen.” Met benchmarks aan echte projecten gekoppeld (Solar Foods €77,8M publiek pakket, Formo €35M EIB, MATR Foods €20M EIB) en een hefboom van ~3,4x op de eigen Invest-NL-bijdrage.
- Het erkent de EU-“undertaking in difficulty”-val — kapitaalintensieve biotech met lange ontwikkeltijden en opgebouwde verliezen valt buiten instrumenten precies omdat ze er zo uitziet. Een technisch, onderbelicht punt dat zelden zo helder wordt benoemd.
- Institutioneel leren uit het buitenland: Denemarken (BioInnovation Institute + EIFO als aaneengesloten keten), België (VIB, 30 jaar permanente venture-creatie), de Britse sandbox, en de Deense voucher die tot 50% van pilotkosten vergoedt.
- Eerlijk over onzekerheid. De marktprojecties worden expliciet “all early stage and highly uncertain” genoemd, en de vraag vandaag “very small”.
Waar ik vragen bij houd
Mijn grootste kanttekening gaat over de knop die het rapport zelf als bindend benoemt, maar niet kan omzetten. Invest-NL kan financiering structureren, kapitaal mobiliseren en selectief investeren. Maar de beperking die telkens terugkomt — Novel Food-trajecten van twee tot zes jaar, EFSA-capaciteit, en novel foods die in de Biotech Act buiten de regulatory sandboxes dreigen te vallen — ligt bij EU en nationale ministeries. In de aanbevelingen staat bij de regelgeving dan ook “de verantwoordelijke Nederlandse ministeries” als trekker, met Invest-NL in een adviserende rol. Oftewel: de moeilijkste hefboom is precies degene waarop Invest-NL alleen kan pleiten. Geld zonder een snellere, voorspelbaardere klok financiert bedrijven de wachtkamer in. Europa heeft het geld; de klok loopt bij de toezichthouder — precies de spanning die ik beschreef in Europa heeft het geld. De klok loopt bij de toezichthouder. en Een goedkeuringsbrief is een balansitem geworden — en dit rapport bevestigt dat eigenlijk van binnenuit.
Twee punten over de cijfers en de ambitie:
- De bovenkant is heroïsch. De €8 miljard voor ingrediënten (en €17 miljard totaal) in 2040 hangt op een penetratie van 3–4% van de conventionele markt en >20% groei per jaar vanaf een bijna-nulbasis. Het rapport zegt dat zelf, maar de krantenkop zal de kanttekening niet meenemen. De structurele logica is geloofwaardig; het exacte getal is dat minder.
- Vijf keer €100 miljoen tegen een dunne pijplijn. Het rapport laat zelf zien dat het aantal deals is gehalveerd, dat schuldfinanciering “vrijwel afwezig” is, dat er geen volwassen secundaire markt of exit-track-record is, en dat de fundingpieken door een handvol grote rondes worden gedragen. Blended finance en hefboom helpen, maar vijf kampioenen van €100M+ is een stevige ambitie afgezet tegen die episodische basis.
En twee punten die direct raken aan wat ik in commissies vraag:
- De vraagkant blijft zacht. Het rapport is sterk op aanbod, kapitaal en infrastructuur, maar erkent dat fabrikanten “zelden van ingrediënt wisselen omdat een alternatief duurzamer is” en dat de vraag vandaag klein is. De hele constructie hangt op kopers die zich committeren. Vraagaggregatie en inkoopcoalities (AB4S) zijn het juiste instrument, maar nog een pilot, geen mechanisme. Zonder progressief bindende offtake blijft FOAK-financiering steken — de afnamebelofte is de poort, niet de techniek. Dat is precies het punt uit Investeerders kopen geen eiwit, maar een specificatie.
- “Produceer in het buitenland, anker de controlepunten hier” is onderbepaald. Welke controlepunten, en hoe houd je IP en marge hier als de tank — en de operator die na opschaling het procesrecept beheerst — elders staat? Het rapport knikt naar CDMO’s en operators die uitvoeringsrisico dragen, maar laat de vraag “wie bezit het recept en de marge na scale-up” open. Dat is nu juist de vraag die ik in Wiens tank is het? stelde, en die later het meest kost.
Tot slot een methodologische nuance, geen verwijt: veel rust op PitchBook (onvolledig voor kleine private deals) en op LLM-classificatie voor niet-Nederlandse bedrijven. Prima voor de richting; de precieze ranglijstvergelijkingen (NL vs. België en Denemarken) lees ik als indicatief.
De vraag die het rapport open laat
Het geld is het deel dat Invest-NL kan bewegen. De bindende knoppen — de regulatoire klok, bindende vraag, en wie uiteindelijk de tank en het recept bezit — zitten bij anderen: ministeries, Brussel, afnemers en de operators zelf. Het vliegwiel dat het rapport beschrijft, draait alleen als die knoppen samen bewegen. Dat is geen kritiek op de analyse, want de analyse ziet dit; het is een kalibratie van de verwachting. Een investeringsagenda van een miljard verschuift de uitkomst pas echt als de goedkeuringstermijn korter wordt, als kopers progressief tekenen, en als Nederland een antwoord heeft op de vraag waar de marge landt.
Wat dit betekent voor investeerders en oprichters
Praktisch vind ik het rapport bruikbaar. De zes opschaalcondities (marktvraag, kapitaal, infrastructuur, regulering, talent, ecosysteem) vormen een werkbare diagnostische lens die goed aansluit op de instrumenten waarmee ik werk. En de “progressieve bewijsladder” — betaalde proeven, co-ontwikkeling, klantkwalificatie, voorwaardelijke volumes, en pas dan bankabele offtake — is precies de ladder die ik een commissie voorhoud in plaats van te wachten op één sluitend langjarig contract.
Mijn drie vragen blijven daarbij overeind: in welke jurisdictie komt je eerste omzet en hoeveel runway kost het wachten; welk deel van je omzet is contractueel afgedekt en tegen welke prijs ten opzichte van het substituut; en wie bezit de capaciteit en het procesrecept na opschaling. Bedrijven die daar een cijfer op hebben, zijn minder kwetsbaar voor de klok van een ander — en dat is uiteindelijk waar dit rapport, bedoeld of onbedoeld, naartoe wijst.
Invest-NL stelt de juiste diagnose en legt er voor het eerst een concreet investeringsbedrag naast. De sector mag daar blij mee zijn. De eerlijke boodschap is alleen dat het geld de makkelijkste knop is. De moeilijkste — de klok, de afnamebelofte en het eigenaarschap van de fabriek — draait Invest-NL niet alleen.
In een investeringscommissie zou ik dit rapport gebruiken als de kaart, niet als de garantie: het laat zien waar de knelpunten zitten, maar de vraag blijft wie welke knop op welk moment omzet.
Bron
- Invest-NL — Agrifood Biotech — Deep Dive (biotech-reeks, 2026). Auteurs: Diederik Greeve, Willemijn van der Elst en Michiel Strijland (Invest-NL), met externe bijdrage van Nora Ottink.